Setembro a dezembro: como preparar o financeiro da empresa para o fim de ano (sem quebrar em janeiro)
Como preparar o financeiro da sua empresa de setembro a dezembro: 13º, estoque, vendas parceladas e o fluxo de caixa projetado até março que evita o aperto de janeiro.

Fundador da WWW Soluções Administrativas ·
O último quadrimestre do ano é, para a maioria dos comércios e serviços, o melhor período de vendas. E é justamente por isso que ele derruba tanta empresa: o pico de faturamento de novembro e dezembro esconde um vale de caixa que só aparece em janeiro — quando as vendas parceladas ainda não viraram dinheiro, mas o 13º, o fornecedor da Black Friday e os impostos já venceram.
Este guia organiza a preparação financeira de setembro a dezembro em cima de uma ideia simples: o problema do fim de ano não é vender — é o descompasso entre quando o dinheiro entra e quando as contas vencem. Quem enxerga esse descompasso com antecedência atravessa a temporada inteira sem sufoco. Quem não enxerga descobre em janeiro.
Por que o melhor trimestre de vendas derruba tanta empresa em janeiro
O raciocínio parece contraditório, mas é aritmética de caixa: faturamento de dezembro não é caixa de dezembro.
Uma venda de Natal parcelada em 6x no cartão vira dinheiro na conta ao longo do primeiro semestre do ano seguinte. Uma venda da Black Friday em 3x termina de entrar em fevereiro. Enquanto isso, as saídas do período não parcelam: o estoque comprado em setembro e outubro vence no fim do ano, a segunda parcela do 13º sai antes do Natal, as férias do time se concentram em janeiro, e os impostos sobre o faturamento recorde de dezembro chegam logo no início do ano.
O resultado é o padrão que se repete todo ciclo: a empresa vende como nunca em dezembro e aperta como nunca em janeiro e fevereiro. Não por vender mal — por não ter projetado o descompasso. Esse fenômeno tem nome técnico: é o ciclo financeiro esticando exatamente no momento de maior volume. Quanto mais a empresa vende a prazo, mais capital de giro ela consome — e o fim de ano é quando as duas coisas acontecem juntas, no maior volume do ano. (O conceito completo de ciclo financeiro e capital de giro está explicado no nosso guia de fluxo de caixa.)
O calendário que o caixa precisa respeitar
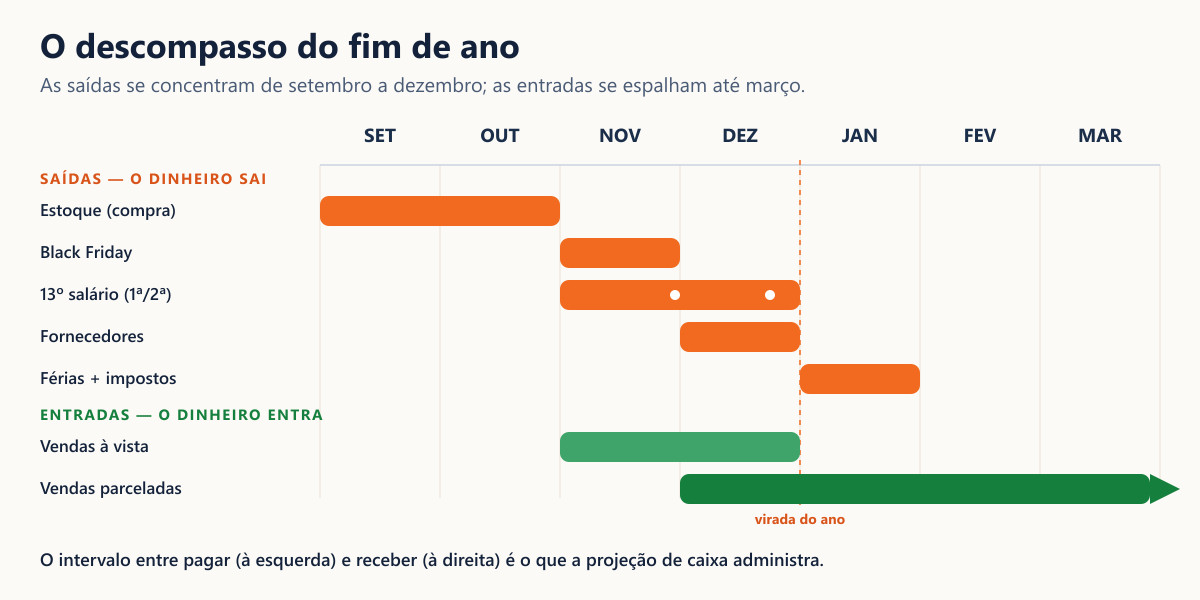
Antes de qualquer dica, vale enxergar o quadrimestre como uma linha do tempo de entradas e saídas — porque é o calendário, não a vontade, que manda no caixa:
- Setembro–outubro: compra e reforço de estoque para a temporada. As saídas começam aqui, meses antes de qualquer venda extra entrar. É também o momento de negociar prazo com fornecedor — depois, com o pedido feito, o poder de negociação cai.
- Até 30 de novembro: vencimento da primeira parcela do 13º salário. Coincide com a semana da Black Friday — saída de folha e pico de operação juntos.
- Black Friday (última sexta de novembro): pico de vendas — em grande parte parceladas, ou seja, caixa que só chega nos meses seguintes.
- Até 20 de dezembro: vencimento da segunda parcela do 13º, dias antes do Natal.
- Dezembro: pico de vendas de Natal (de novo, muito parcelado) e vencimento de boa parte dos fornecedores da temporada.
- Janeiro: férias concentradas, impostos calculados sobre o faturamento alto de dezembro, boletos da virada — e o caixa das vendas de fim de ano ainda pingando.
- Fevereiro–março: o restante dos parcelamentos de novembro e dezembro finalmente entra. É quando o ciclo fecha.
Lido assim, o quadrimestre mostra sua assimetria: as saídas se concentram entre setembro e dezembro; as entradas correspondentes se espalham até março. Toda a preparação financeira do fim de ano é, no fundo, administrar esse intervalo.
Estoque: comprar para vender sem travar o caixa
Estoque é a maior decisão de caixa do quadrimestre. Cada real em mercadoria parada é um real que não paga folha, imposto nem fornecedor — e o entusiasmo com a temporada costuma levar a compras maiores do que a demanda real.
Três cuidados resolvem a maior parte do risco:
- Compre olhando o histórico, não o otimismo. O que de fato girou na última temporada, por produto ou categoria? O erro clássico é comprar pelo faturamento desejado, não pelo padrão de demanda real. Produto que sobra em dezembro vira desconto em janeiro — ou capital morto na prateleira.
- Negocie o prazo do fornecedor olhando o prazo do recebimento. Se as vendas da temporada entram em 60 ou 90 dias (parceladas), pagar o fornecedor em 30 cria um buraco que alguém vai ter que financiar — e o crédito de última hora é a forma mais cara de financiá-lo. A negociação de setembro vale mais que qualquer desconto de novembro.
- Defina um teto de compra e trate como linha vermelha. O teto sai da projeção de caixa (adiante), não da expectativa de venda. Sem teto, a empresa compra o quanto “sente” que vai vender — e sentimento não paga boleto.
13º e férias: provisão, não surpresa
O 13º salário tem data marcada em lei: primeira parcela até 30 de novembro, segunda até 20 de dezembro. Não é imprevisto — é o compromisso mais previsível do ano inteiro. Mesmo assim, é tratado como surpresa por boa parte das empresas, porque ninguém provisionou.
A lógica correta é simples: o 13º é um doze avos da folha por mês trabalhado. Ou seja, a cada mês do ano, a empresa já “deve” mais um pedaço dele. A prática saudável é separar essa fração mensalmente — numa conta apartada ou pelo menos numa linha do fluxo de caixa projetado — em vez de descobrir o valor cheio em novembro.
Quem chega em setembro sem nada provisionado ainda tem saída: dividir o valor total pelos meses restantes e começar imediatamente, tratando a provisão como conta fixa. Aperta menos do que enfrentar as duas parcelas no trimestre de maior pressão do caixa.
O mesmo raciocínio vale para as férias concentradas em janeiro (individuais ou coletivas): remuneração de férias com o adicional constitucional de um terço, pagas antes do descanso começar. Empresa que dá férias coletivas em janeiro paga esse pacote justamente no mês em que o caixa das vendas parceladas ainda não chegou. Provisão mensal resolve; surpresa em janeiro, não.
Vendas parceladas: o desconto invisível
Parcelar é inevitável na temporada — o cliente espera, o concorrente oferece. A questão financeira não é se parcelar, é enxergar o que o parcelamento faz com o caixa e com a margem:
- No caixa: a venda de hoje vira uma série de recebimentos futuros. Vender R$ 100 mil em dezembro, majoritariamente parcelado, pode significar receber uma fração disso dentro do próprio mês. O restante atravessa o verão — enquanto 13º, férias e impostos não atravessam nada.
- Na margem: taxa de cartão e, principalmente, taxa de antecipação são um desconto invisível sobre cada venda. Antecipar recebíveis resolve o caixa de hoje cobrando um pedaço da margem de amanhã — e na temporada, com volume alto, esse pedaço vira dinheiro grande.
Antecipar não é errado; é caro. A decisão racional compara o custo da antecipação com o custo da alternativa (atrasar fornecedor, tomar crédito, apertar o mês) — e só dá para comparar com uma projeção de caixa na mesa. Sem projeção, a antecipação deixa de ser escolha e vira reflexo: antecipa-se tudo, todo mês, e a margem da melhor temporada do ano escorre em taxa sem ninguém medir. É um dos vazamentos silenciosos mais comuns em PME — na lista de como sua empresa perde dinheiro todo mês sem perceber, ele aparece ao lado dos primos dele: tarifa, juros de atraso e multa evitável.
Janeiro começa em setembro
Tudo o que este guia descreveu converge para uma única ferramenta: o fluxo de caixa projetado até março. Não até dezembro — até março, porque é em janeiro e fevereiro que o descompasso da temporada cobra a conta, e um fluxo que para em dezembro esconde exatamente o trecho perigoso.
A projeção não precisa ser sofisticada. Precisa ser honesta:
- Lance o que já é certo: boletos de fornecedores da temporada, as duas parcelas do 13º com as datas legais, férias previstas, impostos estimados sobre o faturamento projetado, contas fixas.
- Lance as entradas pelo regime de caixa: a venda parcelada entra na projeção nos meses em que o dinheiro cai na conta, não no mês da venda. Esse é o ajuste que muda tudo — e o erro que a maioria comete.
- Trabalhe com dois cenários: um com a venda que você espera, outro com a venda da última temporada (ou abaixo dela). Se o caixa só fecha no cenário otimista, o plano não é plano — é aposta.
- Defina a reserva mínima da virada: o valor que precisa estar em conta em 31 de dezembro para atravessar janeiro e fevereiro sem sufoco. Esse número, definido em setembro, vira o teto de compra de estoque e o freio das retiradas de fim de ano.
Empresa que faz esse exercício em setembro decide a temporada inteira com antecedência: quanto comprar, o que negociar, se antecipa recebível ou não, quanto pode tirar em dezembro. Empresa que não faz decide tudo em cima da hora — no pior momento e pelo pior preço.
Perguntas frequentes
Quando devo começar a preparar o financeiro para o fim do ano? Em setembro, no mais tardar. É quando as compras de estoque começam a sair do caixa e quando ainda há tempo de negociar prazos com fornecedores e organizar a provisão do 13º antes do aperto de novembro e dezembro.
Quais são as datas de pagamento do 13º salário? Por lei, a primeira parcela deve ser paga até 30 de novembro e a segunda até 20 de dezembro. A prática recomendada é provisionar um doze avos da folha por mês ao longo do ano, em vez de enfrentar as duas parcelas sem reserva.
Vale a pena antecipar recebíveis de cartão na temporada? Depende da comparação entre o custo da antecipação e o custo da alternativa (crédito, atraso com fornecedor). Antecipar resolve o caixa imediato cobrando parte da margem. A decisão só é racional com uma projeção de fluxo de caixa que mostre se e quando o dinheiro fará falta.
Por que sobra menos dinheiro em janeiro se vendi mais em dezembro? Porque boa parte das vendas de novembro e dezembro é parcelada e só vira caixa entre janeiro e março, enquanto as saídas do período — 13º, fornecedores da temporada, férias e impostos sobre o faturamento alto — vencem antes. É o ciclo financeiro esticando no maior volume do ano.
Até quando devo projetar o fluxo de caixa da temporada? Até março do ano seguinte, no mínimo. Uma projeção que para em dezembro esconde justamente os meses em que o descompasso entre vendas parceladas e contas da virada aparece.
Próximos passos
A preparação do fim de ano é, no fundo, a aplicação sazonal de dois fundamentos: entender o próprio fluxo de caixa — em especial o projetado e o ciclo financeiro — e fechar os vazamentos silenciosos que drenam o caixa todo mês, que na temporada apenas ficam maiores. Quem domina os dois chega em janeiro com a melhor parte do fim de ano: o resultado, sem a ressaca.
